
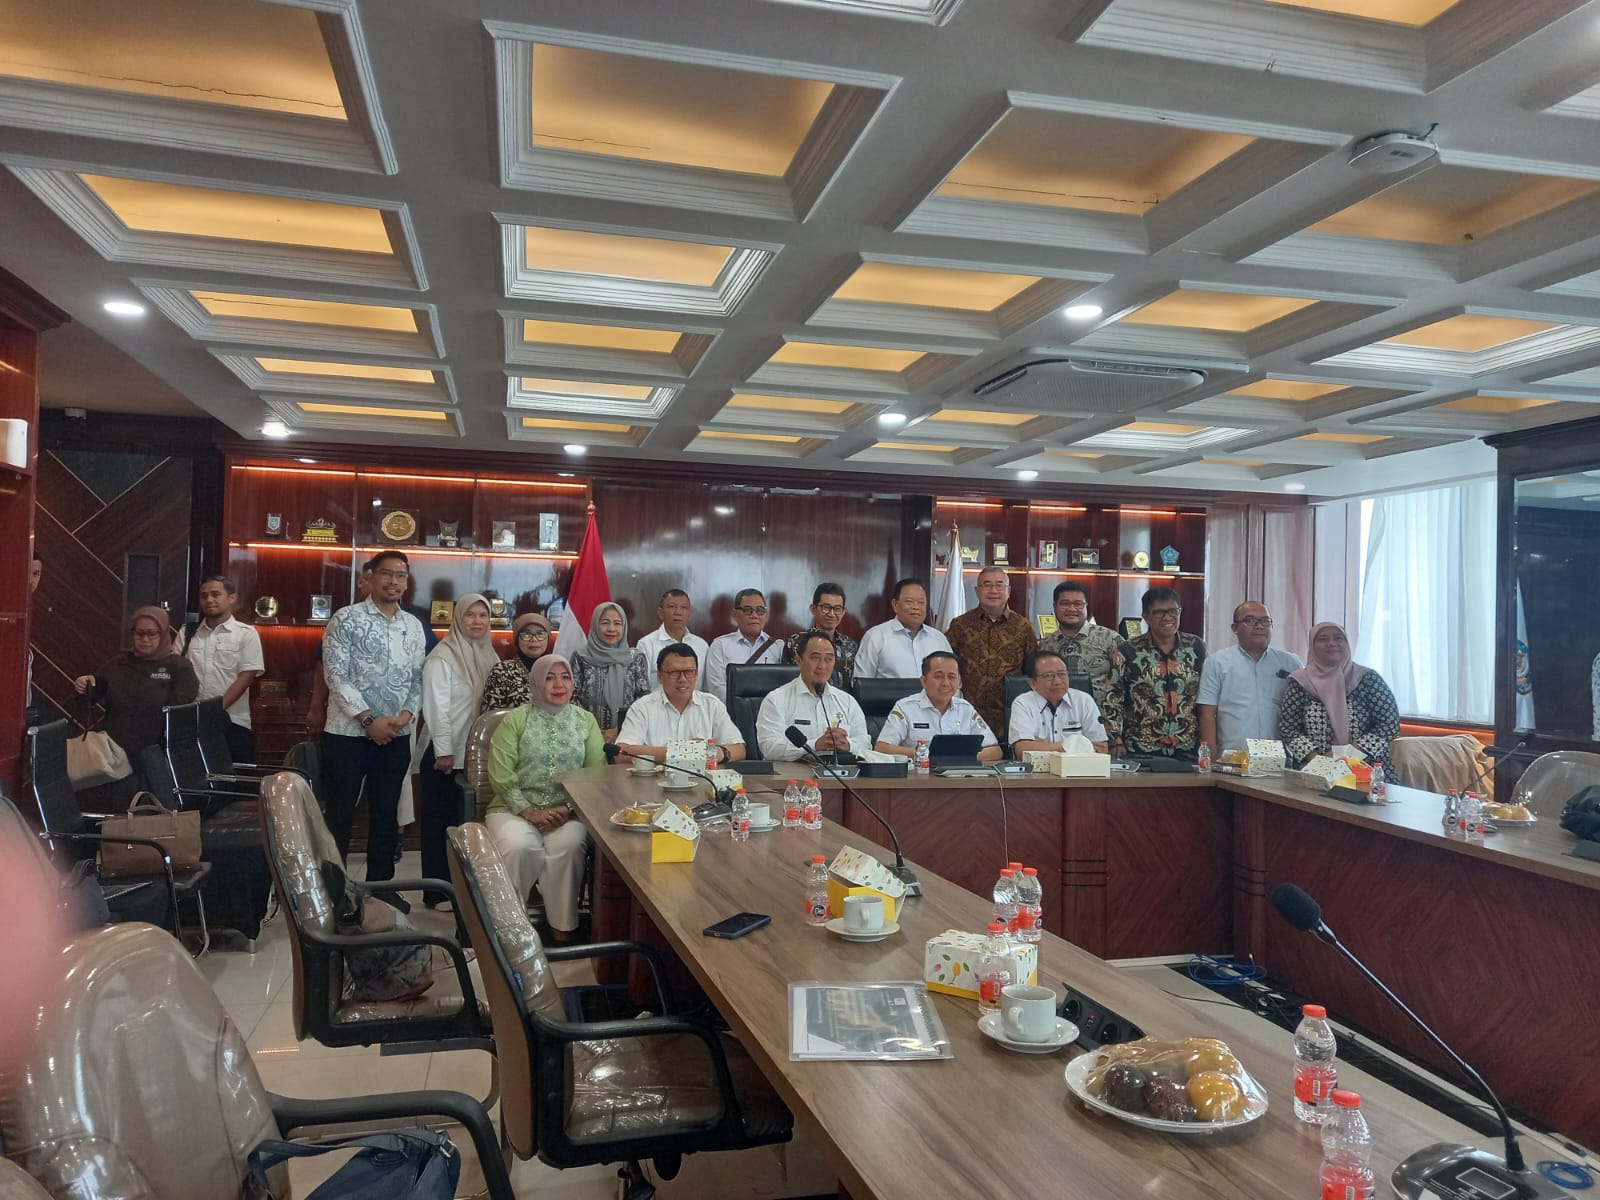
JAKARTA – Pimpinan Asosiasi Perguruan Tinggi Swasta Indonesia (APTISI), Aliansi Penyelenggara Pendidikan Tinggi (APPERTI), bersama Tim Ad Hoc Pengawal Pembebasan Pajak Bumi dan Bangunan (PBB) atas aset pendidikan nirlaba mendatangi Kementerian Dalam Negeri (Kemendagri) RI, Rabu (18/11/2026).
Kedatangan rombongan ke gedung Kemendagri di Jalan Medan Merdeka Utara Nomor 7, Jakarta Pusat, untuk melakukan audiensi dengan Direktorat Jenderal terkait serta jajaran pejabat dan staf guna menyampaikan persoalan pemungutan PBB terhadap lahan dan bangunan yang digunakan lembaga pendidikan nirlaba.
Rombongan dipimpin Juru Bicara Prof. Dr. Budi Djatmiko, selaku Ketua Umum APTISI, bersama Prof. Dr. H. Mansyur Ramly, Ketua Umum Aliansi Penyelenggara Pendidikan, serta Marzuki Alie, Ketua Dewan Pembina APTISI sekaligus Ketua Tim Ad Hoc. Mereka didampingi 10 pengurus pusat APTISI.
Dalam audiensi tersebut, tim menyampaikan keberatan atas masih diterbitkannya Surat Pemberitahuan Pajak Terutang (SPPT) PBB-P2 oleh sejumlah pemerintah kabupaten dan kota terhadap lahan, gedung, serta fasilitas pendidikan milik perguruan tinggi swasta (PTS) dan lembaga pendidikan yang menjalankan kegiatan secara nirlaba.
Tim menilai, kebijakan tersebut bertentangan dengan ketentuan perundang-undangan yang secara tegas mengecualikan bumi dan bangunan yang digunakan semata-mata untuk kepentingan pendidikan dan tidak dimaksudkan untuk memperoleh keuntungan sebagai objek PBB-P2.
Pendidikan Nirlaba Bukan Objek PBB
Dalam pokok persoalan yang disampaikan kepada Kemendagri, tim menegaskan bahwa penerbitan SPPT PBB-P2 terhadap aset pendidikan nirlaba dinilai sebagai bentuk ketidakpatuhan terhadap regulasi nasional.
Landasan utama yang digunakan adalah Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), khususnya Pasal 38 ayat (3) huruf b.
Ketentuan tersebut menyatakan bahwa objek yang dikecualikan dari PBB-P2 meliputi kepemilikan, penguasaan, dan/atau pemanfaatan bumi dan/atau bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, panti sosial, kesehatan, pendidikan, dan kebudayaan nasional, sepanjang tidak dimaksudkan untuk memperoleh keuntungan.
Menurut tim, ketentuan tersebut telah memberikan batas hukum yang jelas. Pemerintah daerah tidak seharusnya menetapkan PBB-P2 terhadap lahan dan bangunan yang memenuhi kriteria pengecualian tersebut.
Mereka juga merujuk PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, yang dinilai memperkuat kewajiban pemerintah daerah untuk menjalankan pemungutan pajak sesuai batasan objek pajak yang telah ditentukan undang-undang.
Tim turut mengingatkan bahwa prinsip pengecualian fasilitas pendidikan dari objek PBB bukan ketentuan baru. Aturan tersebut, menurut mereka, telah memiliki landasan historis dalam peraturan perpajakan sebelumnya, antara lain UU Nomor 12 Tahun 1994 dan UU Nomor 28 Tahun 2009.
Perguruan Tinggi Swasta Wajib Menjalankan Prinsip Nirlaba
Selain dasar hukum perpajakan, tim juga menjelaskan bahwa penyelenggaraan perguruan tinggi swasta memiliki kewajiban menjalankan prinsip nirlaba sebagaimana diatur dalam peraturan pendidikan tinggi.
UU Nomor 12 Tahun 2012 tentang Pendidikan Tinggi, khususnya Pasal 63 huruf c, menegaskan prinsip nirlaba dalam pengelolaan perguruan tinggi. Prinsip tersebut berarti setiap kelebihan dana atau sisa hasil kegiatan pendidikan harus dialokasikan kembali untuk peningkatan mutu pendidikan, pengembangan sarana dan prasarana, serta keberlangsungan institusi, bukan dibagikan sebagai keuntungan pribadi.
Ketentuan tersebut juga dikaitkan dengan UU Yayasan Nomor 16 Tahun 2001 sebagaimana diubah dengan UU Nomor 28 Tahun 2004, yang mengatur bahwa kekayaan yayasan tidak boleh dibagikan kepada Pembina, Pengurus, Pengawas, maupun pihak lain sebagaimana diatur undang-undang.
Tim menilai, status nirlaba lembaga pendidikan merupakan karakter mendasar penyelenggaraan pendidikan swasta, sehingga pemanfaatan aset untuk kepentingan pendidikan harus mendapatkan perlakuan sesuai ketentuan hukum yang berlaku.
Mereka juga mengacu pada ketentuan mengenai badan penyelenggara perguruan tinggi swasta, pendanaan pendidikan, serta kewajiban reinvestasi sisa anggaran untuk peningkatan mutu dan pelayanan pendidikan.
Negara Mengakui Prinsip Reinvestasi Dana Pendidikan
Dalam aspek perpajakan pusat, tim turut menyoroti PP Nomor 55 Tahun 2022 serta PMK Nomor 68/PMK.03/2020, yang menurut mereka memberikan pengaturan mengenai perlakuan pajak terhadap sisa lebih badan atau lembaga nirlaba di bidang pendidikan yang ditanamkan kembali untuk pembangunan maupun pengadaan sarana dan prasarana pendidikan.
Tim menilai, ketentuan tersebut memperlihatkan adanya pengakuan terhadap karakter khusus lembaga pendidikan nirlaba dalam sistem perpajakan nasional. Karena itu, penerapan kebijakan fiskal daerah terhadap aset pendidikan harus sejalan dengan prinsip dan ketentuan perundang-undangan yang berlaku.
Dapat Dukungan dan Rekomendasi Komisi X DPR RI
Perjuangan pembebasan PBB atas aset pendidikan nirlaba, menurut tim, juga telah mendapatkan perhatian dari kalangan legislatif, khususnya Komisi X DPR RI.
Mereka merujuk pada Rapat Dengar Pendapat Umum (RDPU) Komisi X DPR RI tanggal 19 Februari 2025 dan 14 April 2026, yang disebut memuat pembahasan serta rekomendasi mengenai penyelesaian persoalan beban PBB bagi penyelenggara pendidikan berbasis masyarakat.
Dukungan tersebut diharapkan menjadi momentum bagi pemerintah untuk menghadirkan kepastian hukum dan kebijakan yang seragam di seluruh Indonesia, sehingga lembaga pendidikan swasta nirlaba tidak terus menghadapi persoalan pajak yang dinilai menghambat penyelenggaraan pendidikan.
Empat Tuntutan Utama kepada Mendagri
Dalam audiensi tersebut, Tim Ad Hoc Pengawal Pembebasan PBB atas Aset Pendidikan Nirlaba menyampaikan empat tuntutan konkret kepada Menteri Dalam Negeri.
Pertama, penerbitan Surat Edaran Mendagri yang ditujukan kepada seluruh gubernur, bupati, dan wali kota di Indonesia. Surat edaran tersebut diharapkan menegaskan bahwa lahan, gedung, dan fasilitas penunjang yang digunakan semata-mata untuk penyelenggaraan pendidikan formal nirlaba merupakan bukan objek PBB-P2 sesuai Pasal 38 ayat (3) huruf b UU Nomor 1 Tahun 2022.
Kedua, pembatalan SPPT PBB-P2 dan penghapusan piutang pajak daerah yang telah diterbitkan terhadap aset pendidikan nirlaba yang memenuhi kriteria pengecualian. Tim meminta Kemendagri menginstruksikan pemerintah daerah untuk melakukan penyesuaian administrasi perpajakan dan berkoordinasi dengan instansi terkait, termasuk BPK, agar pencatatan piutang pajak daerah dilakukan sesuai ketentuan.
Ketiga, standarisasi verifikasi status nirlaba lembaga pendidikan secara sederhana dan seragam secara nasional. Tim mengusulkan pembuktian status bukan objek pajak dapat dilakukan melalui dokumen berupa akta pendirian yayasan dan pengesahan Kemenkumham, izin operasional pendidikan, serta surat pernyataan tanggung jawab mutlak bahwa aset digunakan semata-mata untuk kepentingan pendidikan.
Keempat, penghentian tindakan koersif penagihan PBB terhadap lembaga pendidikan nirlaba yang memenuhi ketentuan pengecualian. Tim meminta pemerintah menginstruksikan Badan Pendapatan Daerah (Bapenda) agar tidak melakukan pemblokiran rekening, pemasangan stiker penunggak pajak, maupun tindakan penagihan paksa terhadap kampus dan sekolah yang asetnya masuk kategori bukan objek PBB-P2.
“Kami Bukan Meminta Keringanan, Kami Menuntut Penegakan Hukum”
Tim Ad Hoc menegaskan, perjuangan pembebasan PBB atas aset pendidikan nirlaba bukanlah permintaan keringanan pajak, subsidi, ataupun perlakuan istimewa dari pemerintah.
Sebaliknya, mereka menilai perjuangan tersebut merupakan upaya menuntut pemerintah agar menjalankan ketentuan undang-undang secara konsisten dan memberikan kepastian hukum kepada penyelenggara pendidikan.
“ Kami tidak sedang meminta keringanan atau subsidi pajak. Kami menuntut negara menegakkan undang-undangnya sendiri: fasilitas pendidikan nirlaba bukan objek PBB. Jangan rampas hak belajar anak bangsa dengan SPPT yang bertentangan dengan ketentuan hukum,” demikian pesan strategis yang disampaikan tim.
Mereka juga menekankan bahwa pemerintah daerah tidak seharusnya menjadikan fasilitas pendidikan nirlaba sebagai sumber pendapatan melalui pemungutan pajak yang tidak sesuai dengan ketentuan pengecualian objek pajak.
“Pemerintah daerah tidak boleh berbisnis dengan memajaki pencerdas bangsa. Tegakkan Pasal 31 UUD 1945 dan Pasal 38 UU HKPD,” menjadi seruan yang disampaikan dalam perjuangan tersebut.
Tim berharap audiensi dengan Kemendagri dapat menghasilkan tindak lanjut konkret berupa penegasan kebijakan secara nasional, sehingga tidak terjadi perbedaan penafsiran dan praktik pemungutan PBB-P2 terhadap aset pendidikan nirlaba di berbagai daerah.
Menurut mereka, kepastian hukum terkait pembebasan PBB atas fasilitas pendidikan bukan hanya menyangkut kepentingan perguruan tinggi swasta, tetapi juga keberlangsungan layanan pendidikan, pengembangan fasilitas belajar, serta upaya bersama mencerdaskan kehidupan bangsa sebagaimana amanat konstitusi.
Tim Ad Hoc Pengawal Pembebasan PBB atas Aset Pendidikan Nirlaba menyatakan akan terus mengawal persoalan tersebut hingga terdapat kejelasan kebijakan dan perlindungan hukum yang dapat diterapkan secara konsisten di seluruh Indonesia.
(PMN)